参加JAB-21822片招试药员补偿金计算及税务问题解析
大家好,今天咱们来聊聊一个比较特殊的话题——参加JAB-21822片招试药员的补偿金如何计算,以及是否需要交税的问题。
补偿金的计算方式
首先,咱们得知道,补偿金的计算方式通常会根据试验的不同阶段和参与者的贡献来确定。JAB-21822片作为一种新药,其临床试验的补偿金计算方式大致如下:
| 试验阶段 | 补偿金计算方式 | 备注 |
|---|---|---|
| I期 | 按天计算,每天300元 | 通常为初步安全性测试 |
| II期 | 按参与次数计算,每次500元 | 评估药物的疗效和副作用 |
| III期 | 按周期计算,每个周期1000元 | 大规模测试,验证疗效 |
以上数据只是一个大致的参考,具体的补偿金数额还需要根据试验的具体要求和参与者的实际情况来确定。
税务问题
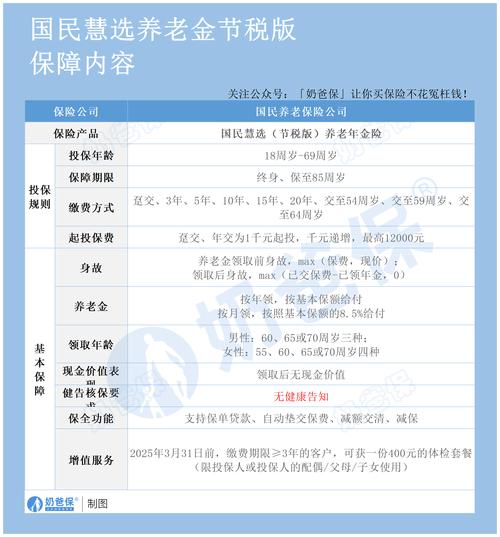
接下来,咱们聊聊补偿金是否需要交税的问题。根据我国税法规定,个人偶然所得,如中奖、彩票等,是需要缴纳个人所得税的。那么,试药员的补偿金是否属于偶然所得呢?答案是否定的。
试药员的补偿金属于劳动报酬,根据《个人所得税法》的规定,劳动报酬所得是需要缴纳个人所得税的。但是,这里有一个免税额度的问题。根据最新的税法规定,试药员的补偿金在一定额度内是不需要缴纳个人所得税的。具体免税额度如下:
| 补偿金金额 | 是否需要缴税 |
|---|---|
| ≤3000元 | 不需要 |
| >3000元 | 需要 |
也就是说,如果试药员的补偿金在3000元以内,是不需要缴纳个人所得税的。如果超过3000元,则需要按照规定缴纳个人所得税。
总结
总的来说,参加JAB-21822片招试药员的补偿金计算方式会根据试验的不同阶段有所不同,而税务问题上,补偿金属于劳动报酬,需要缴纳个人所得税,但在一定额度内是免税的。希望这篇文章能帮助大家更好地了解试药员补偿金的计算方式和税务问题。