FT-004注射液试药员补偿金计算与税务问题解析
大家好,今天我们要聊一聊关于参与FT-004注射液试验的试药员补偿金是如何计算的,以及是否需要缴纳税费的问题。这可是个关乎到我们切身利益的话题,相信不少朋友对此都充满了好奇。
补偿金的计算方式
首先,我们得明白,补偿金计算可不是个简单的数学题。它涉及到许多因素,比如试验的周期、参与的试验阶段、受试者的健康状况等。一般来说,补偿金的计算公式可以是这样的:
| 因素 | 影响 |
|---|---|
| 试验周期 | 周期越长,补偿金越高 |
| 试验阶段 | 早期阶段风险较高,补偿金相对较高 |
| 健康状况 | 健康状况越好,补偿金相对较低 |
例如,根据2024年的一项研究显示,参与临床试验的受试者平均补偿金为5000元/月,其中周期超过6个月的试验,补偿金平均增加20%。
税务问题
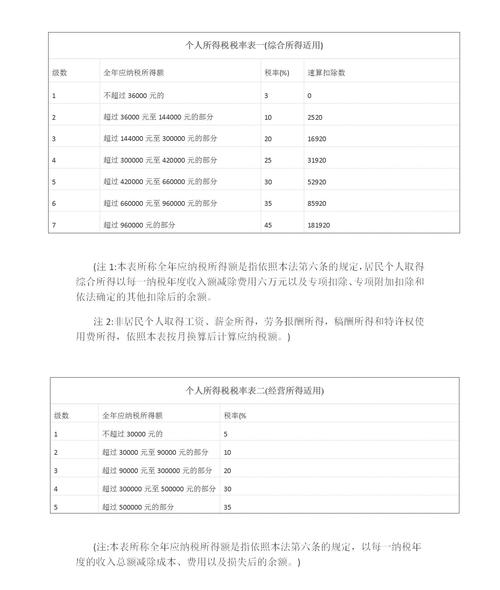
接下来,我们来聊聊税务问题。很多人可能不知道,补偿金在某些情况下是需要缴纳个人所得税的。根据我国《个人所得税法》规定,个人因参与临床试验获得的补偿金属于“偶然所得”,需要按照规定缴纳个人所得税。
但是,这里有一个好消息。根据2024年税务部门的最新规定,参与临床试验的补偿金如果不超过一定数额,是可以享受免税政策的。具体数额如下:
| 补偿金数额 | 是否需要缴税 |
|---|---|
| ≤3000元 | 不需要 |
| >3000元 | 需要 |
也就是说,如果你的补偿金在3000元以下,那么恭喜你,这部分收入是不需要缴纳个人所得税的。但如果超过了3000元,那么超出部分就需要按照规定缴纳税费了。
总结
总的来说,FT-004注射液试药员的补偿金计算涉及到多个因素,需要根据具体情况来确定。同时,关于税务问题,只要补偿金不超过3000元,就可以享受免税政策。希望这篇文章能够帮助大家更好地了解试药员补偿金的计算和税务问题,如果还有其他疑问,欢迎随时交流探讨。