GC012F注射液试药补偿金计算及税务问题解析
在医疗领域,药物试验是新药研发的重要环节。其中,参与试药的志愿者通常可以获得一定金额的补偿金。GC012F注射液作为新研发的药物,其试药补偿金的计算方式以及税务问题,是许多潜在志愿者关心的焦点。本文将详细解析GC012F注射液试药补偿金的计算方法,并探讨是否需要交税的问题。
试药补偿金的计算方式
试药补偿金的计算方式因药物和试验阶段的不同而有所差异。对于GC012F注射液,补偿金通常由以下几个因素决定:
- 试验阶段:药物试验分为I、II、III期,不同阶段的风险和持续时间不同,补偿金也会有所区别。
- 试验周期:试验的持续时间越长,补偿金通常越高。
- 试验风险:药物试验的风险越高,补偿金也相应增加。
- 地区差异:不同地区的经济水平和消费水平,也会影响补偿金的标准。
具体到GC012F注射液,补偿金的计算公式可能如下:
| 因素 | 权重 | 补偿金系数 |
|---|---|---|
| 试验阶段 | 30% | I期:1.0,II期:1.2,III期:1.5 |
| 试验周期 | 40% | 每增加一个月,补偿金增加5% |
| 试验风险 | 20% | 低风险:1.0,中等风险:1.3,高风险:1.6 |
| 地区差异 | 10% | 根据地区经济水平调整补偿金 |
以上表格只是示例,具体的补偿金计算公式需要根据GC012F注射液的实际试验情况来确定。
试药补偿金的税务问题
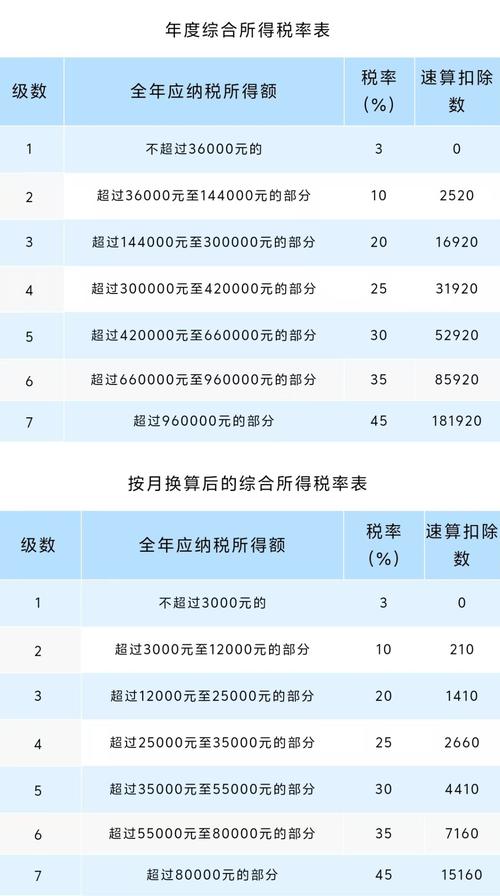
关于试药补偿金是否需要交税,这涉及到个人所得税的相关规定。根据我国税法,试药补偿金属于“偶然所得”,需要缴纳个人所得税。具体的税率如下:
| 补偿金金额 | 税率 |
|---|---|
| 不超过800元 | 免征 |
| 超过800元至4000元的部分 | 20% |
| 超过4000元的部分 | 适用超额累进税率 |
需要注意的是,试药补偿金的税务问题可能因地区政策的不同而有所差异,具体情况需要咨询当地的税务机关。
总结
参加GC012F注射液试药的补偿金计算需要综合考虑多个因素,包括试验阶段、试验周期、试验风险和地区差异等。至于税务问题,试药补偿金属于“偶然所得”,需要按照个人所得税的相关规定缴纳税款。希望本文能够帮助大家对GC012F注射液试药补偿金的计算及税务问题有一个清晰的认识。